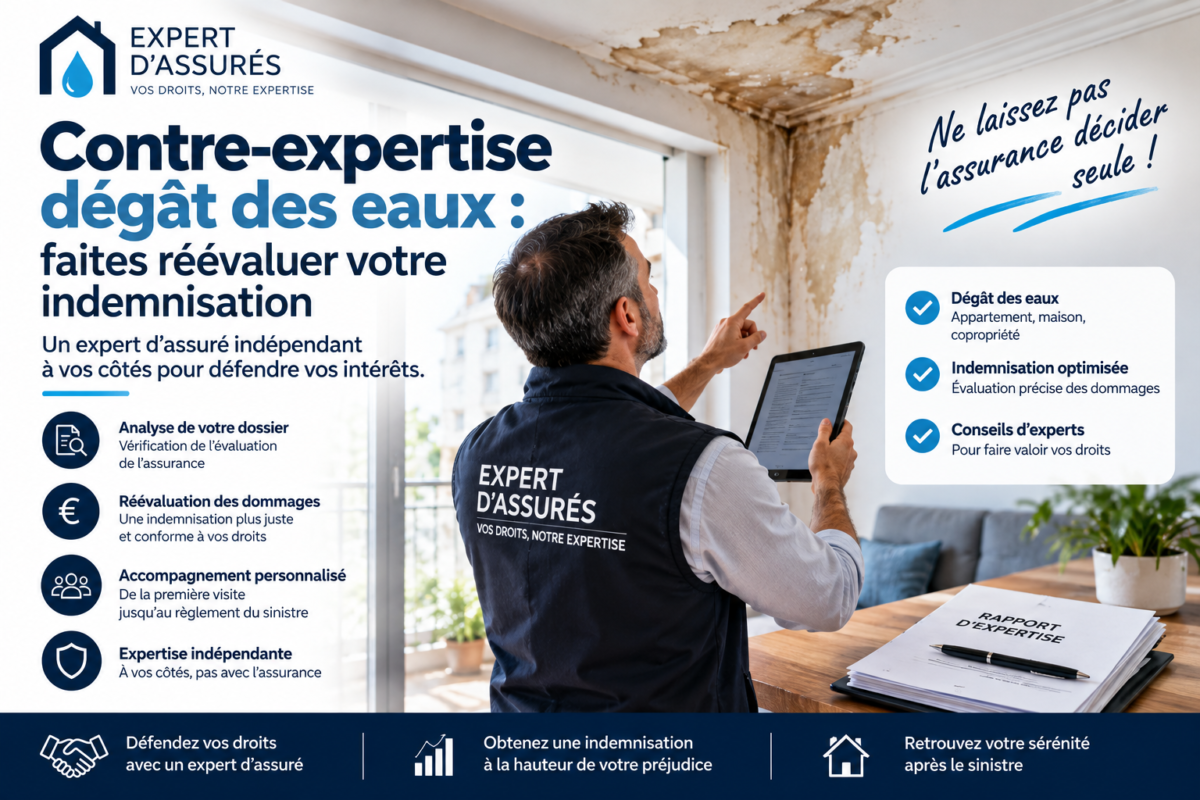
Votre plafond s’est effondré, vos parquets ont gonflé, et depuis, le dossier n’avance plus. L’expert de la compagnie est passé, a noté ce qu’il voyait, puis plus rien. Ou alors une proposition qui ne couvre pas le quart des travaux.
C’est la situation la plus fréquente après un dégât des eaux. Et dans la majorité des cas, le problème n’est pas que l’assureur chiffre mal : c’est qu’il chiffre un sinistre plus petit que le vôtre.
Devis gratuit · 7j/7 · 09 80 71 83 89
Quand une contre-expertise s’impose
Quatre signaux doivent vous alerter :
- Le dossier est à l’arrêt. Plus de nouvelles depuis des semaines, pas de date d’expertise, pas de proposition chiffrée.
- Le rapport ne couvre que le visible. Les revêtements sont listés, mais rien sur l’électricité, les cloisons, l’isolation ou la structure.
- La vétusté est appliquée largement, y compris sur des embellissements récents.
- Vous êtes bailleur et vos loyers ne sont pas évoqués. La perte de loyers est une garantie à part entière ; elle n’apparaît pas spontanément dans un rapport.
L’expert qui est venu chez vous est mandaté et rémunéré par votre compagnie. Il n’est pas malhonnête — il travaille simplement dans le périmètre que son client lui a fixé. Élargir ce périmètre, c’est le rôle de l’expert d’assuré.
À Paris en particulier. Immeubles anciens, colonnes montantes communes, toitures zinc et finitions non standards : les sinistres parisiens se chiffrent différemment. Voir nos interventions à Paris.
Dégât des eaux en copropriété : qui paie quoi
C’est la zone où les sinistrés perdent le plus de temps, et parfois leurs droits.
En dessous de 5 000 € HT par local, le sinistre relève de la convention IRSI. Un « assureur gestionnaire » est désigné — en principe celui de l’occupant — et pilote le dossier. Jusqu’à 1 600 € HT il indemnise directement ; entre 1 600 et 5 000 € HT, il mandate un expert pour le compte commun puis se retourne vers les autres assureurs.
Au-delà de 5 000 € HT, le sinistre sort de la convention. On bascule en droit commun ou sous la convention CIDE-COP. Les recours redeviennent individuels, les responsabilités se discutent une par une, et les délais s’allongent brutalement. C’est précisément à ce moment que les dossiers s’enlisent — et que l’assistance d’un expert indépendant change le résultat.
Quand l’origine est une partie commune — gouttière, chéneau, colonne montante, toiture, façade — la responsabilité relève du syndicat des copropriétaires, et c’est l’assurance de l’immeuble qui est concernée. Un défaut d’entretien caractérisé engage directement la copropriété. Le copropriétaire sinistré n’a pas à supporter les conséquences d’une négligence collective.
La recherche de fuite est prise en charge, destructive ou non selon les cas, et les frais de remise en état après sondages sont couverts. Qui la paie dépend de l’origine de la fuite et de qui en a pris l’initiative — c’est une des premières choses que nous vérifions.
Un dossier réel : copropriété parisienne, gouttière non entretenue
La situation. Un appartement loué dans une copropriété du 13e arrondissement de Paris. Une gouttière non entretenue — partie commune — provoque d’importantes infiltrations. L’ensemble des parquets est à reprendre. Le locataire quitte le logement, devenu inhabitable. Le propriétaire perd son locataire et ses loyers.
Le blocage. L’assurance tarde. Les semaines passent sans proposition d’indemnisation ni calendrier. Le propriétaire nous confie le dossier.
Notre intervention. Déplacement sur site et constat complet du sinistre. Et c’est là que le dossier change de nature : au-delà des parquets, notre expert constate que toute l’installation électrique a été touchée — une grande partie est à reprendre, compteur compris — et que la stabilité du bâtiment est affectée.
Rien de tout cela n’était dans le périmètre initial. Ce sont des désordres que l’on ne voit pas en regardant un sol gondolé.
Le chiffrage. 85 000 € de travaux, justifiés poste par poste.
Le résultat. Quinze jours après notre passage, le rapport de contre-expertise est remis : clair, chiffré, documenté. L’assureur l’étudie, les négociations s’ouvrent. Un mois plus tard, l’assurance accepte l’intégralité des 85 000 €, auxquels s’ajoute une enveloppe au titre des loyers perdus depuis le départ du locataire.
Six semaines entre un dossier à l’arrêt et un accord complet.
Ce que ce dossier illustre : la valeur d’un expert d’assuré ne se joue pas d’abord dans la négociation du prix. Elle se joue dans l’identification de ce qui doit entrer dans le dossier. Un désordre qui n’est pas constaté n’est jamais indemnisé.
Ce que l’expertise initiale oublie le plus souvent
- L’installation électrique — un réseau noyé reste dangereux même après séchage ; la mise en conformité est rarement spontanée.
- Les désordres structurels — planchers, solives, points porteurs.
- Les dommages immatériels — perte de loyers pour un bailleur, frais de relogement, perte de jouissance.
- Les embellissements — parquets anciens, moulures, boiseries, souvent ramenés à un revêtement standard.
- La recherche de fuite et la remise en état après sondages.
Comment nous intervenons
- Premier échange gratuit — nous examinons votre situation et vous disons franchement si le dossier est contestable.
- Vérification du contrat — garanties mobilisables, franchises, et la clause « honoraires d’expert d’assuré », qui prend souvent nos honoraires en charge.
- Constat sur site — relevé complet des désordres, y compris ceux qui n’apparaissent pas au premier regard.
- Rapport de contre-expertise — chiffrage détaillé et opposable.
- Négociation avec l’assureur, jusqu’à l’accord.
Questions fréquentes
Mon assurance ne répond plus. Que puis-je faire ?
Un dossier qui stagne n’est pas un dossier perdu. Un rapport de contre-expertise chiffré et documenté remis à l’assureur relance presque toujours la procédure, parce qu’il transforme une discussion vague en éléments techniques auxquels il faut répondre.
La fuite vient d’une partie commune. Qui indemnise ?
Lorsqu’un dégât des eaux provient d’une partie commune de la copropriété, notamment d’une toiture, d’une gouttière ou d’une canalisation collective, la responsabilité du syndicat des copropriétaires peut être engagée selon les circonstances du sinistre.
L’indemnisation dépend notamment de l’origine des dommages, des garanties souscrites et des règles applicables entre les différents assureurs.
Un expert d’assuré indépendant peut examiner les éléments techniques du dossier afin d’identifier les dommages, d’analyser les responsabilités potentielles et d’accompagner l’assuré dans ses démarches d’indemnisation.
Je suis propriétaire bailleur et mon locataire est parti. Mes loyers sont-ils indemnisables ?
Oui, au titre de la garantie perte de loyers, lorsque le logement est rendu inhabitable par le sinistre. Encore faut-il que le préjudice soit documenté et présenté — il n’est pratiquement jamais proposé spontanément.
Quels dommages peuvent être oubliés lors d’une expertise dégât des eaux ?
Après un dégât des eaux dans un appartement, une maison ou un immeuble en copropriété, les dommages visibles ne représentent pas toujours l’intégralité des préjudices subis. Si les traces d’humidité, les peintures dégradées ou les plafonds endommagés sont facilement identifiables, d’autres désordres peuvent rester invisibles lors de la première visite de l’expert mandaté par l’assurance.
Une infiltration prolongée, une fuite provenant des parties communes ou un écoulement d’eau important peuvent provoquer des dégradations profondes dans les matériaux, les installations électriques et les équipements du logement.
Une expertise réalisée trop rapidement ou sans investigations suffisantes peut conduire à une sous-évaluation des dommages et, par conséquent, à une proposition d’indemnisation insuffisante.
Les dommages immobiliers parfois sous-estimés
Certains désordres ne deviennent visibles que plusieurs semaines après le sinistre, notamment lorsque l’humidité reste emprisonnée dans les matériaux.
Une contre-expertise peut notamment permettre d’examiner :
✅ Les cloisons et matériaux isolants : infiltrations dans les doublages, dégradation des plaques de plâtre, humidité persistante dans les isolants et risques de développement de moisissures.
✅ Les planchers, parquets et revêtements de sol : gonflement du bois, déformation des lames, décollement des revêtements et humidité résiduelle sous les sols.
✅ Les installations électriques : prises, câblages, tableaux électriques et équipements susceptibles d’avoir été exposés à l’eau, nécessitant éventuellement un contrôle par un professionnel qualifié.
✅ Les plafonds et structures : dégradation des enduits, fissures, infiltrations dans les faux plafonds et détérioration des matériaux de construction.
✅ Les peintures et revêtements muraux : cloquage, décollement, auréoles et nécessité éventuelle de reprendre des surfaces plus importantes que les seules zones visiblement endommagées.
L’objectif est d’identifier l’ensemble des travaux techniquement nécessaires pour remettre le logement dans son état antérieur au sinistre, et pas uniquement de traiter les dégradations apparentes.
Les dommages mobiliers et équipements électroniques
Un dégât des eaux peut également endommager de nombreux biens présents dans le logement.
Parmi les équipements susceptibles d’être concernés figurent :
✅ Les meubles, canapés, literies et éléments d’ameublement.
✅ Les ordinateurs portables, tablettes et équipements informatiques.
✅ Les téléviseurs, appareils électroménagers et équipements électroniques.
✅ Les vêtements, tapis et objets personnels.
✅ Les équipements professionnels utilisés à domicile.
L’évaluation de ces biens doit tenir compte de leur état, de leur ancienneté, des justificatifs disponibles et des modalités d’indemnisation prévues au contrat d’assurance.
Un expert d’assuré indépendant peut examiner les biens endommagés et vérifier si leur évaluation correspond aux dommages constatés et aux garanties souscrites.
Les frais annexes et préjudices parfois oubliés
Au-delà des réparations immobilières et du remplacement des biens, un dégât des eaux important peut entraîner des dépenses supplémentaires.
Selon la situation et les garanties applicables, plusieurs postes méritent une attention particulière :
✅ Les frais de recherche de fuite : investigations nécessaires pour identifier l’origine des infiltrations.
✅ Les frais d’assèchement et de déshumidification : interventions techniques destinées à éliminer l’humidité résiduelle avant les travaux de remise en état.
✅ Les frais de démolition et de remise en état : dépose de matériaux endommagés, évacuation des déchets et reconstruction des éléments détériorés.
✅ Les frais de relogement temporaire : lorsque le logement devient inhabitable et que le contrat prévoit leur prise en charge.
✅ Les pertes de loyers : lorsqu’un appartement loué ne peut plus être occupé ou exploité normalement à la suite du sinistre, sous réserve des garanties applicables et des justificatifs.
✅ Les frais de déplacement ou de stockage : déménagement provisoire, garde-meubles ou protection du mobilier pendant les travaux, lorsque ces dépenses sont couvertes.
Ces frais peuvent représenter des montants significatifs, particulièrement lorsque les travaux nécessitent plusieurs semaines ou plusieurs mois.
Dégât des eaux en copropriété : attention aux infiltrations provenant des parties communes
Lorsqu’un sinistre trouve son origine dans une toiture, une terrasse, une gouttière ou une canalisation collective, les conséquences peuvent être particulièrement importantes.
Les infiltrations peuvent se prolonger pendant plusieurs mois lorsque l’origine du problème n’est pas rapidement identifiée ou lorsque les réparations tardent à être réalisées.
Dans ce contexte, il est essentiel de distinguer les dommages directement provoqués par le sinistre, les dégradations résultant de sa persistance et les éventuels préjudices complémentaires.
L’intervention d’un expert d’assuré peut permettre d’analyser les désordres, d’examiner les rapports existants et de documenter les conséquences techniques des infiltrations.
La détermination des responsabilités et des assureurs devant intervenir dépend notamment de l’origine du sinistre, des circonstances et des garanties applicables.
Pourquoi demander une contre-expertise lorsque certains dommages ont été oubliés ?
Lorsque la proposition d’indemnisation de votre assurance ne prend pas en compte certains dommages ou semble insuffisante pour financer les travaux nécessaires, une contre-expertise indépendante peut permettre de réexaminer votre dossier.
L’expert d’assuré intervient notamment pour :
✅ Identifier les dommages éventuellement oubliés lors de l’expertise initiale.
✅ Examiner les devis et les estimations de réparation.
✅ Vérifier la cohérence technique des travaux proposés.
✅ Rechercher les éventuelles insuffisances dans l’évaluation des préjudices.
✅ Rédiger un rapport technique détaillé pour appuyer une demande de réévaluation.
✅ Présenter et défendre ses conclusions techniques lors d’une expertise contradictoire, selon la mission confiée.
Une contre-expertise ne garantit pas une augmentation de l’indemnisation, mais elle permet de disposer d’une analyse indépendante et argumentée pour contester, lorsque cela est justifié, les conclusions de l’expertise initiale.
Vous estimez que votre assurance a oublié certains dommages ou sous-évalué votre dégât des eaux ?
Faites examiner votre dossier par un expert d’assuré indépendant afin d’identifier les éventuels préjudices insuffisamment pris en compte et d’étudier les possibilités de réévaluation de votre indemnisation.
Combien coûte une contre-expertise dégât des eaux ?
Nos honoraires sont souvent pris en charge, totalement ou partiellement, par votre contrat multirisque habitation. Nous vérifions cette clause avec vous avant toute intervention.
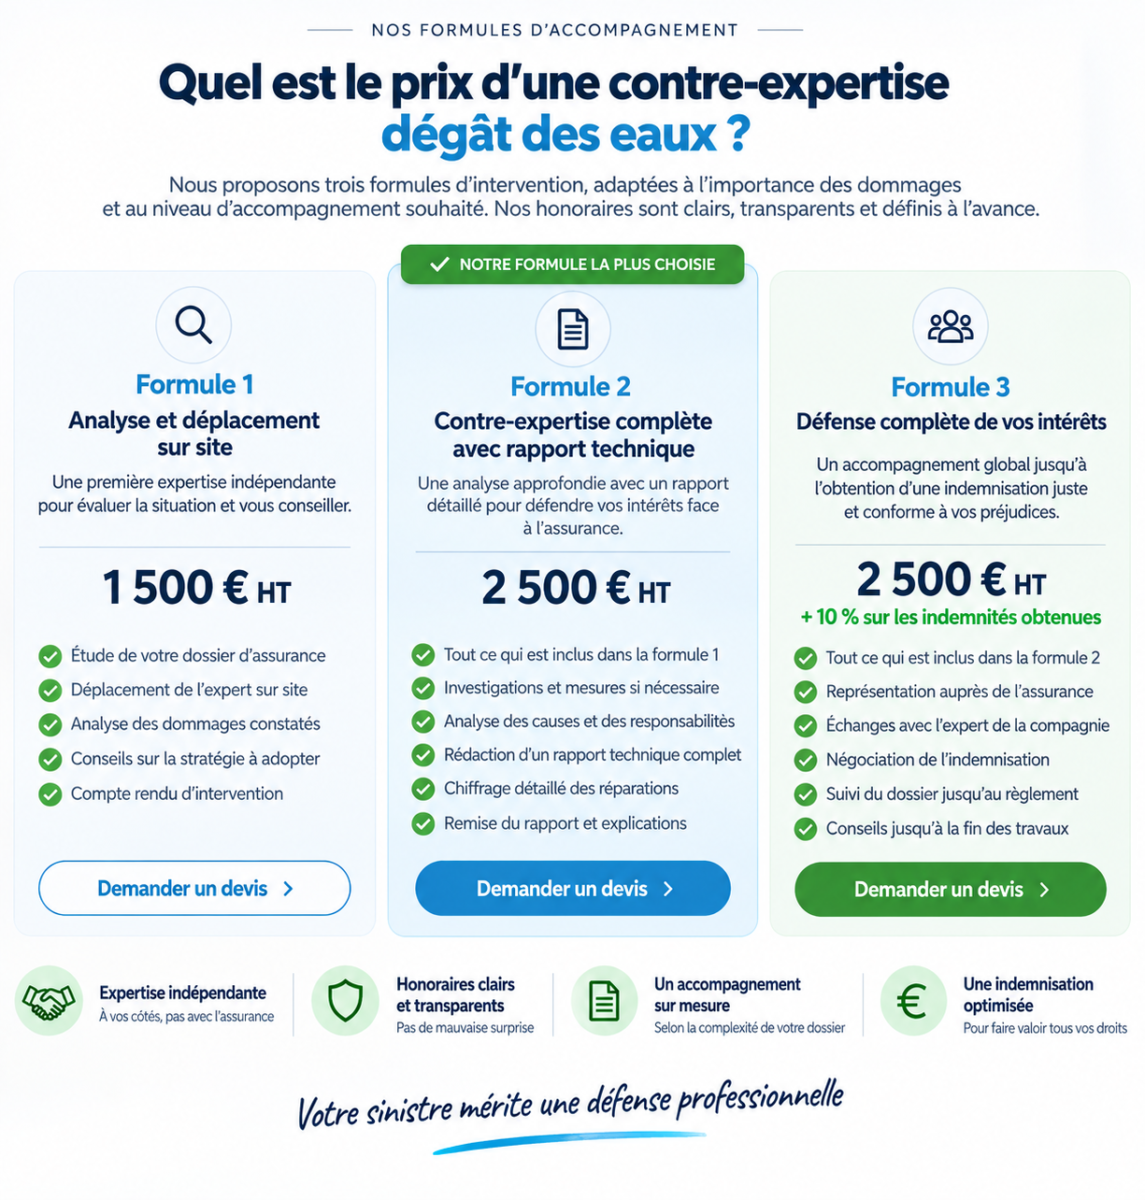
Quel est le prix d’une contre-expertise après un dégât des eaux ?
Vous estimez que votre assurance a sous-évalué les dommages causés par un dégât des eaux ? Nous proposons trois formules d’intervention, adaptées à l’importance de votre sinistre et au niveau d’accompagnement souhaité.
🟢 Formule 1 – Analyse technique sur place : 1 500 € HT
Cette première formule permet d’obtenir un avis technique indépendant sur les dommages constatés et sur l’évaluation réalisée par votre assurance.
✅ Déplacement de l’expert sur le lieu du sinistre.
✅ Examen des dommages visibles et analyse technique.
✅ Étude des documents et conclusions de l’assurance.
✅ Identification des éventuels dommages insuffisamment évalués.
✅ Conseils sur les réparations et démarches à entreprendre.
Idéal pour : obtenir un second avis avant d’engager une procédure de contre-expertise complète.
🟢 Formule 2 – Contre-expertise complète avec rapport : 2 500 € HT
Cette formule comprend une analyse approfondie du sinistre et la rédaction d’un rapport technique détaillé, permettant de contester les conclusions de l’expert mandaté par l’assurance.
✅ Déplacement et expertise approfondie sur place.
✅ Analyse des dommages, devis et rapports existants.
✅ Identification des postes de réparation contestés ou sous-évalués.
✅ Évaluation technique des travaux nécessaires.
✅ Rédaction d’un rapport détaillé de contre-expertise.
✅ Assistance lors d’une réunion d’expertise contradictoire, lorsqu’elle est organisée.
✅ Défense technique de vos intérêts face à l’expert de l’assurance.
Idéal pour : les sinistres importants présentant un désaccord significatif sur le montant des dommages ou les travaux de remise en état.
🟢 Formule 3 – Contre-expertise, défense et suivi : 2 500 € HT + 10 %
Notre formule la plus complète comprend l’intégralité des prestations de la formule 2, avec un accompagnement supplémentaire dans les échanges avec votre compagnie d’assurance.
✅ Contre-expertise complète avec rapport technique détaillé.
✅ Assistance lors de l’expertise contradictoire, lorsqu’elle est organisée.
✅ Transmission et présentation du rapport à l’assurance.
✅ Défense technique des dommages et travaux justifiés.
✅ Échanges avec la compagnie d’assurance et son expert.
✅ Analyse des propositions d’indemnisation.
✅ Jusqu’à 3 séries d’échanges aller-retour avec les intervenants concernés.
✅ Accompagnement dans la discussion de votre indemnisation.
Honoraires : 2 500 € HT + 10 % HT de l’indemnisation globale effectivement versée.
Les honoraires de résultat sont exigibles uniquement après le versement de l’indemnisation servant de base à leur calcul. Les modalités précises sont définies dans la convention de mission.
Idéal pour : les dossiers complexes nécessitant une défense technique et un suivi auprès de l’assurance après la contre-expertise.
Pourquoi faire appel à un expert d’assuré indépendant ?
Contrairement à l’expert mandaté par votre compagnie d’assurance, l’expert d’assuré intervient à votre demande pour défendre vos intérêts.
Son rôle consiste à examiner les dommages, identifier les éventuelles insuffisances de l’évaluation initiale et présenter des arguments techniques pour obtenir une indemnisation conforme aux garanties de votre contrat.
Vous souhaitez faire réévaluer votre indemnisation après un dégât des eaux ? Contactez-nous pour étudier votre situation et choisir la formule adaptée à votre dossier.
Est-ce trop tard si le rapport de l’assureur est déjà rendu ?
Non. Tant que vous n’avez pas signé l’accord d’indemnisation, le dossier reste ouvert.