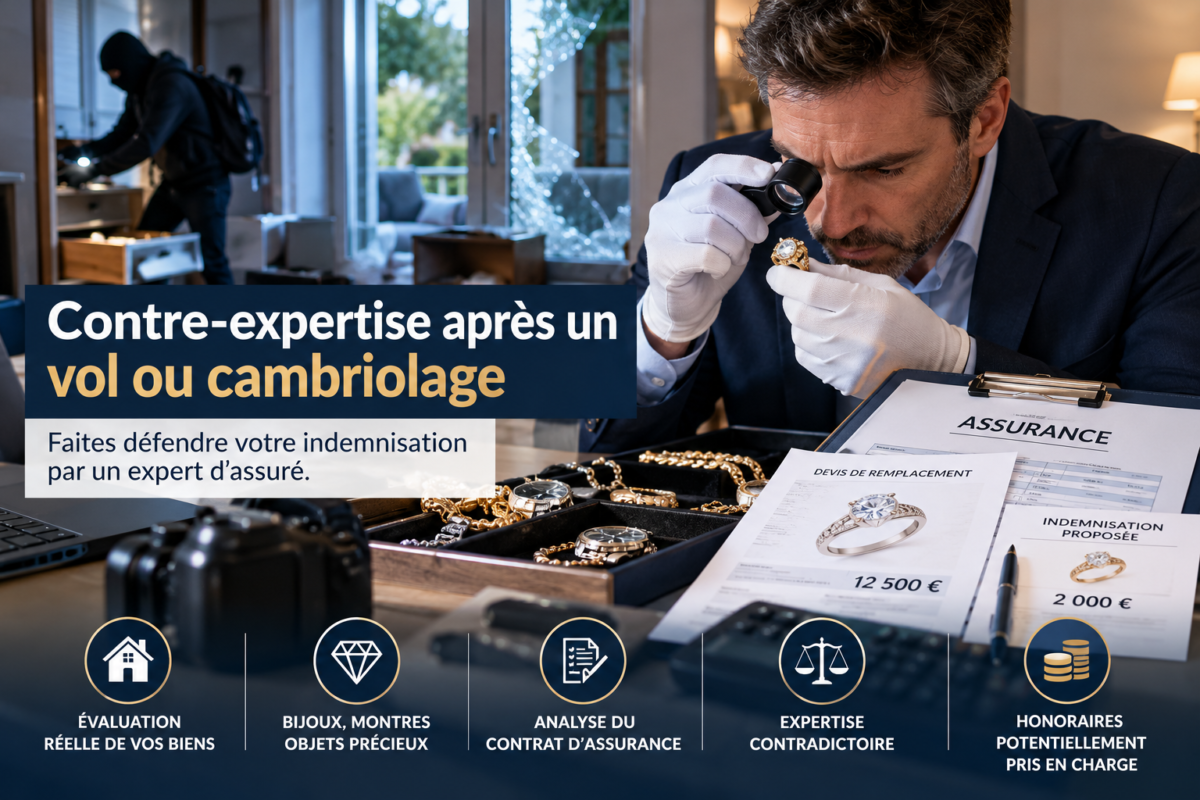
Vous avez été victime d’un vol ou d’un cambriolage et votre compagnie d’assurance vous propose une indemnisation insuffisante ? Vous contestez l’évaluation des objets volés, des bijoux, du matériel informatique ou des dommages causés à votre habitation ou à votre commerce ?
Faire appel à un expert d’assuré indépendant spécialisé dans la contre-expertise après un vol peut vous permettre de défendre vos intérêts et de faire réexaminer le montant de votre indemnisation.
Contrairement à l’expert mandaté par votre compagnie d’assurance, l’expert d’assuré intervient à votre demande pour vous accompagner dans l’évaluation des préjudices et la préparation d’un dossier d’indemnisation argumenté.
Il peut notamment intervenir lorsque :
- ✅ Votre assurance sous-évalue les biens volés.
- ✅ L’indemnisation proposée ne permet pas de remplacer les objets disparus.
- ✅ L’expert de l’assurance applique une vétusté que vous contestez.
- ✅ Des bijoux anciens sont évalués sur la base de leur prix d’achat historique.
- ✅ Votre compagnie refuse de prendre en compte certains dommages.
- ✅ Vous souhaitez organiser une expertise contradictoire après un cambriolage.
Une contre-expertise vol permet de défendre une indemnisation conforme aux garanties de votre contrat et aux dommages réellement subis.
Qu’est-ce qu’une contre-expertise après un vol ou un cambriolage ?
La contre-expertise après un vol est une démarche permettant à un assuré de faire examiner les dommages et l’évaluation réalisée pour le compte de son assureur par un expert indépendant mandaté par ses soins.
Elle peut concerner un cambriolage d’habitation, un vol de bijoux, un vol de matériel professionnel ou un pillage de commerce.
Quelle différence entre l’expert de l’assurance et l’expert d’assuré ?
Lorsqu’un sinistre vol est déclaré, la compagnie d’assurance peut désigner un expert chargé d’évaluer les dommages et les biens disparus.
Cet expert intervient dans le cadre d’une mission confiée par l’assureur.
L’assuré peut également mandater son propre expert afin de disposer d’une évaluation indépendante.
| Expert de l’assurance | Expert d’assuré indépendant |
|---|---|
| Mandaté par la compagnie d’assurance | Mandaté par le sinistré |
| Évalue les dommages pour l’assureur | Défend les intérêts de l’assuré |
| Examine les justificatifs du sinistre | Vérifie et complète l’évaluation |
| Établit un rapport pour son mandant | Prépare une évaluation contradictoire |
| Intervient dans le règlement du dossier | Accompagne l’assuré dans sa contestation |
La contre-expertise permet de confronter les évaluations et d’examiner les éventuels désaccords techniques.
Pourquoi demander une contre-expertise après un cambriolage ?
Après un cambriolage, le désaccord avec l’assurance porte souvent sur la valeur des biens volés.
Un assureur peut retenir une méthode d’évaluation que l’assuré estime insuffisante, notamment lorsque les objets ont été acquis plusieurs années auparavant.
Une indemnisation parfois inférieure au coût de remplacement
Prenons l’exemple d’un particulier ayant acheté un bijou il y a 25 ans pour 2 000 €.
Aujourd’hui, un bijoutier établit un devis de remplacement de 11 000 € pour un bijou comparable.
La différence est considérable.
Cependant, le devis de remplacement ne constitue pas automatiquement la valeur indemnisable.
Le montant dépend notamment des garanties souscrites, des plafonds applicables, de la nature du bijou et de la méthode d’évaluation prévue au contrat.
Une contre-expertise peut permettre d’examiner ces éléments et de déterminer si l’indemnisation proposée est justifiée.
La vétusté appliquée aux objets volés
Certains contrats prévoient une indemnisation tenant compte de la vétusté des biens.
Cette déduction peut concerner notamment les appareils électroniques, les équipements informatiques et certains biens mobiliers.
Toutefois, les modalités varient selon les catégories de biens et les garanties.
La vétusté appliquée à un ordinateur ne peut pas être automatiquement transposée à un bijou ancien ou à un objet de collection.
Il est indispensable de vérifier les clauses du contrat.
Des biens oubliés ou insuffisamment évalués
Après un cambriolage important, l’inventaire peut comprendre plusieurs dizaines, voire plusieurs centaines d’objets.
Certains biens peuvent être oubliés, mal identifiés ou évalués sur la base de justificatifs incomplets.
L’expert d’assuré peut contribuer à reconstituer cet inventaire et à établir une évaluation documentée.
Contre-expertise après un vol de bijoux : comment obtenir une indemnisation adaptée ?
Le vol de bijoux constitue une situation particulière en raison de la valeur des métaux précieux, des pierres et de certains objets anciens.
Prix d’achat ou valeur actuelle : quelle méthode retenir ?
Un bijou acheté il y a 20 ou 30 ans peut avoir une valeur actuelle très différente de son prix d’acquisition.
Cette évolution peut notamment s’expliquer par :
- La variation du cours de l’or.
- Le prix des pierres précieuses.
- L’évolution des coûts de fabrication.
- La rareté de certains modèles.
- La valeur particulière de certaines pièces anciennes.
Il faut toutefois distinguer la valeur de remplacement, la valeur de marché et la valeur contractuellement garantie.
Exemple d’un désaccord sur l’indemnisation de bijoux volés
Prenons un exemple fictif.
Un particulier est victime d’un cambriolage au cours duquel plusieurs bijoux sont dérobés.
| Bijou volé | Prix d’achat historique | Devis actuel de remplacement |
|---|---|---|
| Bague en or et diamant | 2 000 € | 12 000 € |
| Bracelet en or | 1 500 € | 8 000 € |
| Collier avec pierres précieuses | 3 000 € | 18 000 € |
| Montre de collection | 2 500 € | 12 000 € |
| Total | 9 000 € | 50 000 € |
Dans cet exemple, la différence atteint 41 000 €.
Ces montants sont purement illustratifs.
L’assureur pourrait retenir une valeur différente selon les garanties et les justificatifs.
Une expertise indépendante peut contribuer à déterminer la valeur pertinente des biens et à examiner les éventuelles insuffisances de l’évaluation initiale.
Quels justificatifs fournir après le vol de bijoux ?
Il est recommandé de réunir :
- Les factures d’achat anciennes.
- Les certificats d’authenticité.
- Les photographies des bijoux.
- Les expertises antérieures.
- Les devis récents de bijoutiers.
- Les certificats concernant les pierres précieuses.
- Les documents de succession ou de donation.
- Les attestations utiles permettant d’établir la possession des biens.
Lorsque les bijoux ont été achetés auprès d’un bijoutier toujours en activité, celui-ci peut parfois fournir des informations utiles à leur identification et à leur évaluation.
Quels types de vols peuvent faire l’objet d’une contre-expertise ?
La contre-expertise peut concerner différentes catégories de sinistres, dès lors qu’un désaccord existe sur l’évaluation des dommages.
Cambriolage d’une maison ou d’un appartement
L’expertise peut porter sur les meubles, les équipements électroniques, les bijoux, les objets de valeur et les dommages causés aux accès.
Vol de bijoux et d’objets précieux
Une évaluation spécifique peut être nécessaire pour les bijoux anciens, les montres de valeur, les pierres précieuses et les objets de collection.
Vol de matériel informatique
Les ordinateurs, serveurs, équipements professionnels et matériels spécialisés peuvent nécessiter une évaluation technique tenant compte de leurs caractéristiques et des garanties souscrites.
Cambriolage d’un commerce
Le sinistre peut concerner les marchandises, les équipements, le mobilier commercial et les installations endommagées.
Vol dans des locaux professionnels
Les entreprises peuvent subir des pertes importantes lorsque des équipements nécessaires à leur activité sont dérobés.
Selon les garanties applicables, une interruption d’activité peut également entraîner des conséquences financières indemnisables.
Comment se déroule une contre-expertise vol ?
Étape 1 : analyse du contrat d’assurance
L’expert d’assuré examine les conditions générales et particulières du contrat.
Il identifie notamment les garanties, les plafonds, les franchises et les méthodes d’évaluation applicables.
Étape 2 : étude du rapport de l’expert de l’assurance
Lorsque ce document est disponible, il permet d’identifier les postes retenus et les éventuels désaccords.
L’assuré peut également communiquer les courriers et propositions d’indemnisation reçus.
Étape 3 : reconstitution des biens volés
L’expert examine les factures, photographies, inventaires et autres éléments disponibles.
Il peut contribuer à identifier les justificatifs complémentaires nécessaires.
Étape 4 : évaluation indépendante des préjudices
Les biens sont évalués selon leur nature, les éléments de preuve disponibles et les stipulations contractuelles.
Des spécialistes peuvent être sollicités lorsque certains objets nécessitent des compétences particulières.
Étape 5 : expertise contradictoire
L’expert d’assuré peut présenter ses conclusions à l’expert mandaté par l’assurance.
L’objectif est de discuter les différences d’évaluation et de rechercher une position techniquement justifiée.
Étape 6 : accompagnement dans la contestation
Si le désaccord persiste, l’expert d’assuré peut contribuer à documenter les points techniques contestés.
Les questions principalement juridiques peuvent nécessiter l’intervention d’un avocat.
Combien coûte une contre-expertise après un vol ?
Les honoraires d’un expert d’assuré dépendent de plusieurs critères :
- Le montant des dommages.
- Le nombre de biens à évaluer.
- La complexité du dossier.
- La nécessité de faire intervenir des spécialistes.
- Les déplacements éventuels.
- Le niveau d’accompagnement demandé.
Les honoraires peuvent être forfaitaires ou proportionnels selon les conditions convenues.
Votre assurance peut-elle rembourser les honoraires de l’expert d’assuré ?
Certains contrats d’assurance habitation ou professionnelle comportent une garantie « honoraires d’expert ».
Cette garantie peut permettre de prendre en charge une partie ou la totalité des frais, dans les limites prévues au contrat.
Par exemple, lorsqu’un contrat prévoit une prise en charge à hauteur de 5 %, il faut vérifier précisément l’assiette de calcul, le plafond et les conditions de mobilisation de cette garantie.
La présence d’une protection juridique peut également être utile pour certains litiges, selon les prestations couvertes.
🟢 Vous souhaitez connaître le coût d’une contre-expertise après un vol ?
Consultez nos tarifs d’expert d’assuré et de contre-expertise pour découvrir les modalités d’intervention.
Peut-on contester une indemnisation après un cambriolage ?
Oui. Un assuré peut contester une proposition d’indemnisation lorsqu’il estime que certains dommages ont été oubliés ou insuffisamment évalués.
Il est recommandé de demander une explication détaillée des montants retenus et des clauses contractuelles appliquées.
L’assuré peut ensuite présenter des justificatifs complémentaires et solliciter une réévaluation.
Que faire si l’assurance refuse de revoir son indemnisation ?
Plusieurs démarches peuvent être envisagées :
- Adresser une réclamation écrite à l’assureur.
- Demander les motifs précis du désaccord.
- Produire les justificatifs complémentaires.
- Solliciter une expertise contradictoire.
- Examiner les possibilités de médiation.
- Envisager un recours juridique si nécessaire.
Il convient de respecter les délais applicables, notamment les règles de prescription.
Pourquoi faire appel à un expert d’assuré indépendant ?
Après un vol ou un cambriolage, l’assuré peut se retrouver face à une évaluation complexe, particulièrement lorsque les biens sont anciens ou difficiles à remplacer.
L’expert d’assuré intervient pour défendre les intérêts du sinistré et contribuer à une évaluation rigoureuse des dommages.
Son intervention peut être particulièrement pertinente lorsque les montants contestés sont importants.
Elle ne garantit toutefois pas une augmentation de l’indemnisation.
L’objectif est d’obtenir une évaluation justifiée et conforme aux garanties applicables.
FAQ – Contre-expertise après un vol ou cambriolage : vos questions sur l’indemnisation
1. Qu’est-ce qu’une contre-expertise après un vol ou un cambriolage ?
Une contre-expertise vol consiste à faire examiner l’évaluation des dommages et des biens dérobés par un expert indépendant mandaté par l’assuré.
Cette démarche intervient généralement lorsqu’un particulier ou un professionnel conteste le montant de l’indemnisation proposé par sa compagnie d’assurance après un vol, un cambriolage ou un pillage.
L’expert d’assuré peut notamment analyser les conclusions de l’expert de l’assurance, vérifier les méthodes d’évaluation, examiner les justificatifs et préparer une expertise contradictoire.
L’objectif est d’obtenir une indemnisation justifiée, conforme aux garanties du contrat et aux dommages réellement subis.
2. Quand faut-il demander une contre-expertise après un cambriolage ?
Il est recommandé d’envisager une contre-expertise dès qu’un désaccord important apparaît concernant l’évaluation des biens volés ou des dommages matériels.
Cette démarche peut notamment être pertinente lorsque :
- L’indemnisation proposée paraît insuffisante.
- Certains objets volés n’ont pas été pris en compte.
- La vétusté appliquée semble excessive.
- Des bijoux anciens sont évalués à leur prix d’achat historique.
- Les devis de remplacement sont nettement supérieurs aux montants retenus.
- L’assureur refuse de revoir son évaluation.
Il n’est pas nécessaire d’attendre systématiquement un refus définitif pour consulter un expert d’assuré.
3. Peut-on contester le rapport de l’expert mandaté par l’assurance ?
Oui. Un assuré peut contester les conclusions de l’expert mandaté par sa compagnie d’assurance lorsqu’il estime que l’évaluation des dommages est incomplète ou incorrecte.
Il peut présenter des factures, photographies, devis, certificats d’authenticité ou expertises complémentaires.
Il peut également mandater un expert d’assuré indépendant afin de réaliser une évaluation contradictoire.
Une contestation doit être argumentée et accompagnée d’éléments justificatifs.
4. Quelle différence entre un expert d’assurance et un expert d’assuré ?
L’expert d’assurance est mandaté par la compagnie d’assurance pour évaluer les dommages dans le cadre de la mission qui lui est confiée.
L’expert d’assuré est mandaté par le sinistré pour défendre ses intérêts.
Il peut notamment examiner le contrat, vérifier l’évaluation des biens volés, identifier les postes de préjudice oubliés et assister l’assuré lors des opérations d’expertise contradictoire.
Les deux experts peuvent confronter leurs conclusions afin de discuter les éventuels désaccords.
5. Une contre-expertise peut-elle augmenter l’indemnisation après un vol ?
Oui, une contre-expertise peut conduire à une réévaluation de l’indemnisation lorsque des éléments techniques ou documentaires justifient une modification du montant initialement proposé.
Par exemple, une nouvelle évaluation peut mettre en évidence des biens oubliés, une méthode de valorisation inadaptée ou des justificatifs insuffisamment pris en compte.
Cependant, une augmentation de l’indemnisation n’est jamais garantie.
Le montant final dépend notamment des garanties souscrites, des plafonds, des franchises et des dommages établis.
6. L’assurance doit-elle rembourser les bijoux volés à leur valeur actuelle ?
Pas systématiquement.
L’indemnisation des bijoux volés dépend des conditions générales et particulières du contrat d’assurance, notamment des clauses relatives aux objets précieux.
Selon le contrat, l’évaluation peut reposer sur la valeur de remplacement, une valeur déclarée, une valeur agréée ou d’autres modalités contractuelles.
Il est donc essentiel de distinguer le prix d’achat historique, la valeur actuelle du bijou et la valeur contractuellement indemnisable.
7. Pourquoi un bijou acheté il y a 30 ans peut-il valoir beaucoup plus aujourd’hui ?
La valeur d’un bijou ancien peut évoluer considérablement au fil des années.
Plusieurs facteurs peuvent expliquer cette évolution :
- L’augmentation du cours de l’or.
- L’évolution du prix des diamants et des pierres précieuses.
- La hausse des coûts de fabrication.
- La rareté de certains modèles.
- La valeur particulière de certaines créations anciennes.
Un bijou acheté 2 000 € il y a plusieurs décennies peut ainsi présenter une valeur de remplacement actuelle nettement supérieure.
Toutefois, cette évolution doit être justifiée par des éléments objectifs et appréciée au regard du contrat d’assurance.
8. L’assurance peut-elle indemniser des bijoux volés sur la base de leur prix d’achat ancien ?
Cela dépend des stipulations contractuelles et de la méthode d’évaluation applicable.
Le prix d’achat historique constitue un justificatif utile, mais il ne correspond pas nécessairement à la valeur indemnisable au jour du sinistre.
Lorsque l’assureur retient exclusivement une ancienne facture, alors que des devis récents établissent une valeur de remplacement très différente, il peut être pertinent de demander une justification de la méthode utilisée.
Une contre-expertise peut contribuer à examiner cette différence.
9. Un devis de bijoutier peut-il servir à contester l’indemnisation de bijoux volés ?
Oui. Un devis de remplacement établi par un bijoutier peut constituer un élément utile pour discuter l’évaluation d’un bijou volé.
Il peut notamment préciser les caractéristiques du bijou, les matériaux utilisés, les pierres, le poids estimé et le coût de fabrication d’un modèle comparable.
Toutefois, un devis de remplacement ne garantit pas que l’assureur devra rembourser intégralement le montant indiqué.
Il convient de vérifier la méthode de valorisation prévue au contrat.
10. Comment faire expertiser des bijoux qui ont été volés et ne peuvent plus être présentés ?
Une expertise documentaire peut être réalisée à partir des éléments disponibles.
L’expert peut notamment examiner :
- Les factures d’achat.
- Les photographies des bijoux.
- Les certificats d’authenticité.
- Les expertises antérieures.
- Les devis de bijoutiers.
- Les descriptions techniques.
- Les documents de succession ou de donation.
L’absence des bijoux empêche leur examen physique, mais n’interdit pas nécessairement une évaluation argumentée.
11. Peut-on obtenir une indemnisation sans facture des objets volés ?
Oui, l’absence de facture ne rend pas automatiquement toute indemnisation impossible.
L’assuré peut tenter de démontrer l’existence et la valeur des biens volés à l’aide d’autres justificatifs.
Il peut notamment présenter des photographies, des relevés bancaires, des certificats, des garanties commerciales ou des attestations.
La recevabilité et la valeur probante de ces éléments dépendent des circonstances et des conditions du contrat.
12. Comment contester une vétusté excessive après un cambriolage ?
L’assuré peut demander à son assureur de préciser la méthode de calcul utilisée pour déterminer la vétusté.
Il convient ensuite de vérifier si cette méthode correspond aux dispositions du contrat et à la nature des biens concernés.
Une décote applicable à un ordinateur ou à un appareil électroménager ne peut pas nécessairement être appliquée de la même manière à un bijou ancien ou à un objet de collection.
Un expert d’assuré peut contribuer à examiner les déductions contestées.
13. Quels biens peuvent être concernés par une contre-expertise vol ?
Une contre-expertise peut concerner de nombreuses catégories de biens :
- Bijoux, montres et objets précieux.
- Matériel informatique.
- Mobilier et équipements domestiques.
- Œuvres d’art et objets de collection.
- Marchandises professionnelles.
- Équipements industriels.
- Matériel commercial.
- Biens endommagés lors de l’effraction.
L’évaluation doit être adaptée à la nature de chaque bien.
14. Peut-on demander une contre-expertise après un cambriolage sans effraction ?
Oui, une contre-expertise peut être envisagée lorsqu’un désaccord existe sur les biens volés ou leur valeur.
Cependant, il faut d’abord vérifier si les circonstances du vol sont couvertes par le contrat.
Certains contrats comportent des conditions particulières relatives aux moyens d’accès, aux dispositifs de protection ou aux circonstances du sinistre.
Lorsque le désaccord concerne principalement l’application d’une exclusion, une analyse juridique peut être nécessaire.
15. Combien coûte une contre-expertise après un vol ou un cambriolage ?
Les honoraires d’un expert d’assuré varient selon le montant du sinistre, le nombre de biens concernés, la complexité du dossier et les prestations nécessaires.
Ils peuvent être fixés forfaitairement ou selon un pourcentage convenu contractuellement.
Certains dossiers nécessitent également l’intervention de spécialistes, notamment pour l’évaluation de bijoux, d’œuvres d’art ou de matériel professionnel.
🟢 Découvrez nos tarifs d’expert d’assuré et de contre-expertise pour connaître les modalités d’accompagnement de votre dossier.
16. Les honoraires d’un expert d’assuré peuvent-ils être remboursés par l’assurance ?
Oui, certains contrats prévoient une garantie « honoraires d’expert » permettant de prendre en charge tout ou partie des frais engagés pour une expertise indépendante.
Cette prise en charge dépend des conditions contractuelles, du plafond applicable et des prestations couvertes.
Il est recommandé de demander une confirmation écrite à l’assureur avant d’engager les frais.
17. Que signifie une garantie honoraires d’expert de 5 % ?
Certains contrats prévoient une prise en charge des honoraires d’expert dans la limite d’un pourcentage déterminé.
Par exemple, si le contrat prévoit un plafond de 5 % calculé sur une base contractuelle de 80 000 €, le plafond théorique pourrait atteindre 4 000 €.
Attention : ce calcul n’est valable que si le contrat prévoit effectivement cette assiette.
Il faut vérifier si le pourcentage s’applique aux dommages, à l’indemnité ou à une autre base, ainsi que les éventuels plafonds complémentaires.
18. Une protection juridique peut-elle financer une contre-expertise vol ?
Une assurance de protection juridique peut, selon les garanties souscrites, prendre en charge certains frais liés à un litige avec une compagnie d’assurance.
Cette prise en charge peut notamment concerner des frais d’expertise ou d’assistance juridique.
Elle dépend toutefois des conditions du contrat, des plafonds et de l’accord préalable de l’assureur de protection juridique.
Il est conseillé d’obtenir un accord écrit précisant les dépenses prises en charge avant de mandater un expert.
19. Qui doit payer l’expert d’assuré ?
En principe, l’expert d’assuré est rémunéré par la personne qui lui confie la mission.
Cependant, une garantie honoraires d’expert ou une protection juridique peut permettre de financer tout ou partie de son intervention.
Les conditions de rémunération doivent être clairement définies avant le début de la mission.
20. Peut-on demander une contre-expertise après avoir reçu une proposition d’indemnisation ?
Oui. Une contre-expertise peut être envisagée après réception d’une proposition d’indemnisation, notamment lorsque l’assuré estime que certains biens ont été sous-évalués.
Il est préférable d’agir avant de signer un accord définitif ou une transaction.
Les conséquences des documents déjà signés doivent être examinées au cas par cas.
21. Peut-on contester une indemnisation après avoir encaissé un acompte ?
Le versement ou l’encaissement d’un acompte n’interdit pas nécessairement de contester le solde de l’indemnisation.
Il convient toutefois de vérifier la nature du paiement et les documents éventuellement signés.
Un règlement présenté comme définitif peut avoir des conséquences différentes d’une simple avance sur indemnité.
22. Combien de temps dispose-t-on pour contester l’indemnisation d’un cambriolage ?
Les actions dérivant d’un contrat d’assurance sont en principe soumises à une prescription de deux ans, conformément à l’article L.114-1 du Code des assurances, sous réserve des exceptions et règles particulières applicables.
Le point de départ du délai peut varier selon les circonstances.
Certains actes peuvent également interrompre ou suspendre la prescription dans les conditions prévues par la loi.
Il est recommandé de ne pas attendre l’expiration de ce délai pour engager une contestation.
23. Que faire si l’assurance refuse de revoir le montant de l’indemnisation ?
L’assuré peut commencer par adresser une réclamation écrite à sa compagnie d’assurance.
Il peut demander les motifs détaillés du refus et présenter des justificatifs complémentaires.
Une expertise contradictoire peut être envisagée lorsque le désaccord porte sur l’évaluation des dommages.
Si le litige persiste, une médiation ou un recours judiciaire peut être étudié selon les circonstances.
24. Un expert d’assuré peut-il intervenir partout en France ?
Une intervention peut être organisée à distance ou sur place selon la nature du dossier, les compétences du professionnel et sa zone d’intervention.
Certains dossiers peuvent être étudiés à partir des documents transmis par l’assuré.
D’autres nécessitent des réunions d’expertise, des déplacements ou l’intervention de spécialistes.
Les modalités pratiques doivent être confirmées avant la mission.
25. Comment demander une contre-expertise après un vol ou un cambriolage ?
Pour demander une contre-expertise, il est recommandé de préparer les principaux documents du dossier :
- Le contrat d’assurance et ses conditions particulières.
- Le dépôt de plainte.
- La liste des biens volés.
- Les factures et photographies disponibles.
- Le rapport d’expertise, s’il a été communiqué.
- La proposition d’indemnisation.
- Les devis de remplacement.
- Les échanges avec la compagnie d’assurance.
Ces éléments permettront d’identifier les points de désaccord et d’évaluer l’intérêt d’une expertise indépendante.
🟢 Votre assurance sous-évalue vos bijoux, vos objets précieux ou votre matériel volé ?
Demandez une étude de votre dossier de contre-expertise vol ou cambriolage. Un expert d’assuré indépendant pourra examiner les possibilités d’accompagnement et les éléments nécessaires à la contestation de votre indemnisation.
1 commentaire sur « Contre-expertise après un vol ou cambriolage : faites défendre votre indemnisation par un expert d’assuré »