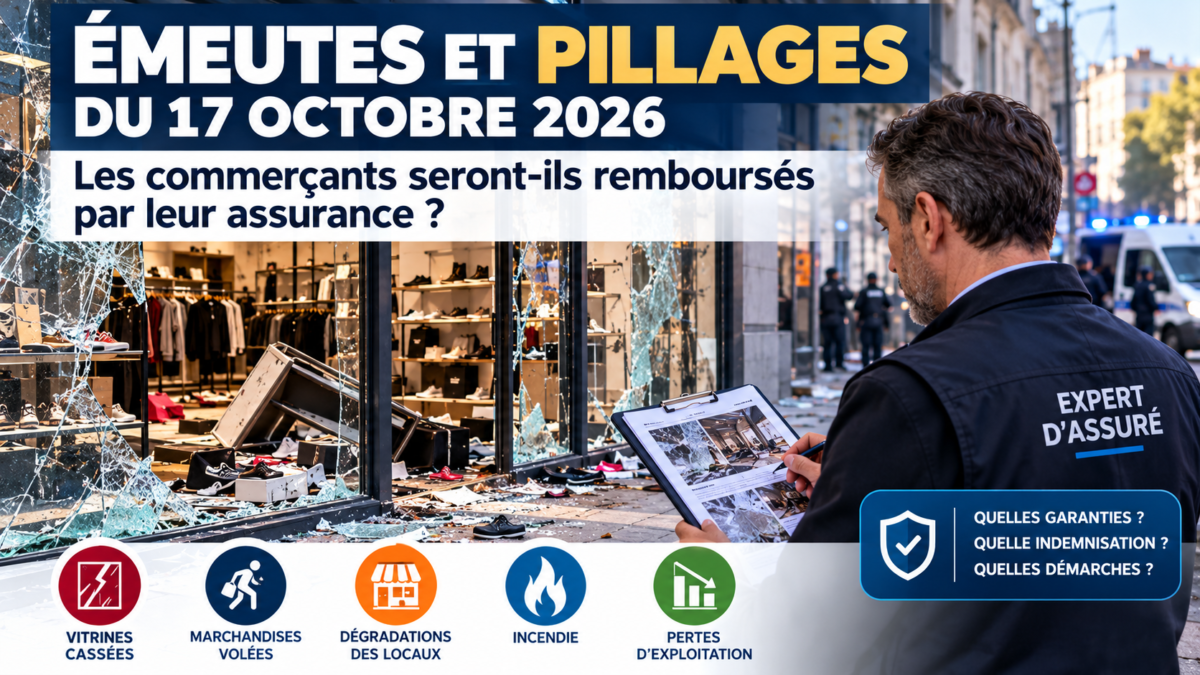
Vitrines brisées, magasins saccagés, marchandises volées, incendies et fermetures forcées : les violences survenues samedi 17 octobre 2026 en France ont provoqué d’importants dommages dans de nombreux commerces. Face à ces sinistres, une question essentielle se pose : les assurances vont-elles rembourser les commerçants victimes des émeutes et des pillages ?
La réponse est oui, dans de nombreuses situations, mais l’indemnisation n’est ni automatique ni nécessairement intégrale.
Tout dépend des garanties souscrites, des circonstances du sinistre, des exclusions contractuelles, des franchises et des justificatifs présentés à l’assureur.
Un commerçant peut notamment prétendre, selon son contrat, à une indemnisation pour les vitrines détruites, les marchandises dérobées, les équipements endommagés ou les conséquences financières d’une interruption d’activité.
Cependant, certaines pertes peuvent être sous-évaluées ou exclues de la prise en charge.
Faire appel à un expert d’assuré indépendant peut alors permettre au commerçant de mieux défendre ses intérêts et de préparer une demande d’indemnisation complète et justifiée.
Dans ce guide, nous expliquons les droits des commerçants victimes des pillages du 17 octobre 2026, les garanties susceptibles de s’appliquer et les démarches à effectuer pour obtenir une indemnisation.
Émeutes du 17 octobre 2026 : de nombreux commerces pillés et dégradés en France
Des violences et des pillages dans plusieurs grandes villes
Le samedi 17 octobre 2026, des manifestations organisées dans plusieurs villes françaises ont été accompagnées, en marge des rassemblements, de violences urbaines et de pillages.
Des commerces ont notamment été touchés à Paris, Lyon, Marseille, Bordeaux, Rennes, Strasbourg, Grenoble et dans d’autres agglomérations.
Les dégradations signalées comprennent :
- Des vitrines brisées.
- Des rideaux métalliques arrachés.
- Des magasins entièrement saccagés.
- Des vols de marchandises.
- Des équipements professionnels détruits.
- Des incendies.
- Des fermetures temporaires ou prolongées d’établissements.
Selon les premières estimations communiquées le 18 octobre par la Fédération du commerce et de la distribution, environ 1 500 commerces auraient été directement touchés.
Le montant global des dommages pourrait atteindre plusieurs centaines de millions d’euros. Ces chiffres restent provisoires et devront être consolidés.
Derrière ces pertes matérielles se trouvent également des commerçants indépendants, des franchisés et des petites entreprises dont la trésorerie peut être fragilisée par plusieurs semaines d’interruption d’activité.
Assurance émeutes : votre assureur peut-il refuser de vous indemniser ?
Après le pillage d’un commerce, la compagnie d’assurance peut invoquer une exclusion de garantie pour refuser de prendre en charge certains dommages. Cependant, un refus d’indemnisation ne signifie pas nécessairement que le commerçant ne dispose d’aucun recours.
Il est indispensable d’examiner les circonstances du sinistre, les garanties souscrites et les dispositions légales applicables.
L’article L.121-8 du Code des assurances : une disposition essentielle
L’article L.121-8 du Code des assurances prévoit, sous réserve des dispositions légales particulières applicables, que l’assureur ne répond pas des pertes et dommages occasionnés par une guerre étrangère, une guerre civile, des émeutes ou des mouvements populaires, sauf convention contraire.
Cela signifie que la couverture des dommages provoqués par des émeutes dépend notamment des garanties contractuelles et du régime légal en vigueur à la date du sinistre.
Un commerçant doit donc vérifier si son contrat multirisque professionnelle comporte une garantie « émeutes et mouvements populaires » et quelles sont ses conditions d’application.
L’assureur doit justifier les motifs de son refus
Lorsqu’une compagnie d’assurance invoque une exclusion pour refuser d’indemniser un commerce, elle doit pouvoir justifier l’application de cette exclusion aux circonstances du sinistre.
La qualification juridique des faits peut être déterminante.
Il convient notamment de distinguer les dommages directement liés à un mouvement collectif des actes de délinquance commis dans des circonstances différentes.
Par exemple, un vol commis par des individus profitant de troubles à proximité ne relève pas nécessairement de la même qualification qu’une destruction directement provoquée par une émeute.
Cette distinction doit être appréciée au cas par cas, à partir des éléments disponibles : dépôt de plainte, photographies, vidéos, témoignages et rapports d’intervention.
Comment contester une exclusion de garantie ?
Si l’assureur refuse l’indemnisation, le commerçant peut demander une décision écrite précisant les motifs du refus et les dispositions contractuelles ou légales invoquées.
Il peut ensuite réunir les éléments permettant de discuter cette position.
Un expert d’assuré peut contribuer à documenter les dommages et leurs circonstances. Lorsque le désaccord porte principalement sur l’interprétation juridique d’une exclusion, l’intervention d’un avocat spécialisé en droit des assurances peut être nécessaire.
🟢 Un refus d’indemnisation doit être examiné avant d’être considéré comme définitif.
Votre courtier vous a mal assuré : peut-il être tenu responsable ?
Lorsqu’un commerce subit des dommages importants à la suite d’un pillage, le propriétaire peut découvrir que son assurance ne couvre pas certains risques ou que les plafonds de garantie sont insuffisants.
Une question se pose alors : le courtier ou l’intermédiaire d’assurance a-t-il correctement conseillé son client lors de la souscription du contrat ?
Le devoir de conseil du courtier en assurance
L’article L.521-4 du Code des assurances impose aux distributeurs d’assurance de préciser les exigences et les besoins du client et de proposer un contrat cohérent avec ceux-ci.
Le conseil doit notamment tenir compte des informations communiquées par l’assuré sur son activité et les risques à couvrir.
Pour un commerce, plusieurs éléments peuvent être particulièrement importants :
- La nature de l’activité exercée.
- La valeur habituelle et maximale des stocks.
- Les équipements professionnels présents.
- Les caractéristiques et la localisation des locaux.
- Les besoins de couverture contre le vol et le vandalisme.
- Les conséquences financières d’une interruption d’activité.
Le distributeur doit respecter ses obligations légales d’information et de conseil, mais il ne garantit pas que tous les risques seront couverts.
Exemple : un magasin de téléphonie insuffisamment assuré
Imaginons un commerçant exploitant un magasin de téléphonie avec un stock de 180 000 €.
Après un pillage, il découvre que son contrat prévoit un plafond d’indemnisation des marchandises de seulement 50 000 €.
Si le courtier connaissait la valeur réelle du stock et n’a pas correctement attiré l’attention du commerçant sur cette limitation, sa responsabilité pourrait être recherchée.
Toutefois, une couverture insuffisante ne suffit pas, à elle seule, à établir une faute du courtier.
Il faut notamment démontrer un manquement à ses obligations, un préjudice et un lien de causalité.
Quels recours contre un courtier en assurance ?
Le commerçant peut demander les documents établis lors de la souscription du contrat, notamment ceux relatifs à ses besoins, aux garanties proposées et aux informations communiquées.
Il peut également solliciter des explications écrites auprès de l’intermédiaire.
Si un manquement paraît établi, une réclamation peut être engagée et, selon les circonstances, une action en responsabilité envisagée.
L’assistance d’un avocat peut être particulièrement utile lorsque le litige porte sur le devoir de conseil ou sur une perte de chance d’avoir souscrit une assurance mieux adaptée.
Pillage d’un commerce : peut-on obtenir une indemnisation de l’État ?
Lorsqu’un magasin est pillé pendant des manifestations ou des violences collectives, le commerçant peut se demander si l’État doit participer à l’indemnisation des dommages.
Dans certaines circonstances, la responsabilité de l’État peut effectivement être recherchée, indépendamment de l’existence d’un contrat d’assurance.
Cependant, ce recours est soumis à des conditions juridiques précises.
La responsabilité de l’État pour les dommages causés par des attroupements
L’article L.211-10 du Code de la sécurité intérieure prévoit un régime de responsabilité de l’État pour certains dommages résultant de crimes et délits commis à force ouverte ou par violence par des attroupements ou rassemblements, armés ou non armés.
Ce dispositif peut notamment concerner des dégradations commises à l’occasion de manifestations ou de rassemblements collectifs.
L’application du régime dépend toutefois des circonstances exactes des faits.
Tous les pillages ne donnent pas droit à une indemnisation par l’État
La présence de manifestations ou de troubles dans une ville ne suffit pas automatiquement à engager la responsabilité de l’État.
Il faut notamment établir que les dommages présentent un lien avec un attroupement ou un rassemblement entrant dans le champ de l’article L.211-10.
Les juridictions peuvent distinguer les violences spontanées commises dans le cadre d’un rassemblement des actions organisées par des groupes poursuivant un objectif délictueux distinct.
Un pillage commis pendant une période de troubles n’ouvre donc pas systématiquement droit à une indemnisation par l’État.
Quels dommages peuvent être réclamés ?
Lorsque les conditions légales sont réunies, une demande peut notamment porter sur les dommages matériels directement causés par les faits concernés.
D’autres préjudices, notamment économiques, peuvent également être invoqués lorsqu’ils sont juridiquement indemnisables et suffisamment justifiés.
Le commerçant doit établir la réalité des dommages, leur montant et leur lien avec les événements.
Les justificatifs utiles comprennent notamment les photographies, les dépôts de plainte, les devis, les factures, les inventaires et les documents comptables.
Comment engager un recours contre l’État ?
Le commerçant peut présenter une demande indemnitaire à l’administration compétente, en exposant les circonstances des faits et les préjudices subis.
En cas de refus ou de désaccord, un recours devant la juridiction administrative peut être envisagé.
Les règles de procédure, les délais et les conditions de recevabilité doivent être vérifiés.
L’accompagnement d’un avocat en droit public est recommandé pour examiner les chances de succès d’un tel recours.
L’expert d’assuré peut, de son côté, contribuer à l’évaluation technique et financière des dommages.
Peut-on être indemnisé à la fois par son assurance et par l’État ?
Un commerçant peut disposer de plusieurs voies d’indemnisation, mais il ne peut pas obtenir deux fois réparation du même préjudice.
Lorsqu’un assureur indemnise son client, il peut, dans les conditions prévues par la loi, exercer un recours subrogatoire contre le responsable des dommages.
Les démarches doivent donc être coordonnées afin d’éviter toute difficulté concernant les sommes déjà versées.
🟢 Même en présence d’une exclusion d’assurance, un recours contre l’État peut mériter d’être étudié selon les circonstances du pillage.
Commerce pillé : qui doit payer les réparations, le propriétaire ou le locataire ?
Lorsqu’un magasin est exploité dans un local loué, les pillages peuvent provoquer des désaccords entre le commerçant et son bailleur.
Vitrines détruites, portes arrachées, rideaux métalliques endommagés ou installations électriques détériorées : qui doit financer les réparations après des violences urbaines ?
La réponse dépend notamment du bail commercial, de la nature des dommages et des règles légales applicables.
Les obligations du propriétaire d’un local commercial
En principe, le bailleur doit respecter ses obligations de délivrance et d’entretien du local, conformément aux dispositions du Code civil et aux stipulations applicables du bail.
Certaines réparations relèvent de sa responsabilité, notamment lorsqu’elles concernent des éléments qui ne sont pas légalement ou contractuellement à la charge du locataire.
La répartition des travaux peut toutefois être influencée par les clauses du bail commercial, sous réserve des dispositions impératives applicables.
Le locataire doit-il payer une vitrine détruite par des émeutiers ?
Pas nécessairement.
L’article 1732 du Code civil prévoit que le locataire répond des dégradations ou pertes survenues pendant sa jouissance, à moins qu’il ne prouve qu’elles ont eu lieu sans sa faute.
Lorsqu’une vitrine est détruite par des tiers lors d’un pillage, la responsabilité du locataire ne peut donc pas être présumée définitivement sans examen des circonstances.
Il convient également de vérifier les obligations contractuelles relatives aux vitrines, aux fermetures et aux assurances.
Le commerçant ne doit pas accepter automatiquement de financer toutes les réparations sans avoir examiné son bail et les circonstances des dommages.
Quelle assurance doit intervenir : celle du commerçant ou celle du propriétaire ?
Plusieurs contrats peuvent être concernés.
L’assurance multirisque professionnelle du commerçant peut couvrir ses marchandises, ses équipements et certains aménagements.
L’assurance du propriétaire peut, quant à elle, couvrir des éléments du bâtiment selon les garanties souscrites.
Il convient d’identifier précisément les biens endommagés, leur propriétaire et les garanties applicables.
La présence de plusieurs assurances ne signifie pas que les mêmes dommages seront indemnisés plusieurs fois.
Que faire en cas de désaccord avec le propriétaire ?
Le commerçant doit commencer par examiner son bail commercial et identifier les réparations contestées.
Il est recommandé de formaliser les échanges par écrit et de conserver les photographies, devis et rapports d’expertise.
Lorsque le désaccord persiste, une analyse juridique peut être nécessaire pour déterminer les obligations respectives du bailleur et du locataire.
Un expert d’assuré peut contribuer à l’évaluation des dommages, tandis qu’un avocat spécialisé en baux commerciaux peut intervenir sur la répartition juridique des responsabilités.
🟢 Après le pillage d’un commerce, la question n’est pas seulement de connaître le montant des dégâts : il faut également déterminer qui doit les prendre en charge.
Des conséquences financières qui dépassent les dégâts visibles
Lorsqu’un commerce est pillé, les conséquences ne se limitent pas aux marchandises disparues.
Un commerçant peut également devoir financer :
- La sécurisation urgente de son établissement.
- Le remplacement des vitrines et des serrures.
- La réparation des installations électriques.
- Le remplacement des équipements professionnels.
- Le nettoyage et l’évacuation des débris.
- La reconstitution des stocks.
- Les frais nécessaires à la reprise d’activité.
À ces dépenses peuvent s’ajouter les pertes financières provoquées par l’impossibilité d’accueillir des clients.
Un magasin dont les dommages matériels représentent 30 000 € peut ainsi subir un préjudice économique global sensiblement supérieur.
C’est pourquoi l’évaluation du sinistre doit porter sur l’ensemble des dommages et des conséquences économiques susceptibles d’être couverts.
Les assurances remboursent-elles les magasins pillés pendant les émeutes ?
La garantie émeutes et mouvements populaires
De nombreux contrats d’assurance multirisque professionnelle comportent une garantie relative aux émeutes et mouvements populaires.
Cette garantie peut permettre d’indemniser les dommages matériels causés à un commerce lors de violences collectives.
Selon les conditions contractuelles, elle peut notamment couvrir les destructions, les dégradations et certains vols commis pendant les événements.
Toutefois, il est indispensable de vérifier les dispositions du contrat.
Deux commerçants victimes de dommages comparables peuvent recevoir des indemnisations différentes en raison de leurs garanties, de leurs plafonds ou de leurs franchises.
Le pillage est-il automatiquement couvert par l’assurance vol ?
Non.
La garantie vol peut comporter des conditions particulières concernant les circonstances du vol, les moyens d’effraction et les événements à l’origine du sinistre.
Certains contrats prévoient également des dispositions spécifiques lorsque les vols sont commis à l’occasion d’émeutes ou de mouvements populaires.
Un commerçant ne doit donc pas supposer que toutes les marchandises volées seront automatiquement remboursées.
Il doit examiner les garanties applicables et réunir les justificatifs permettant d’établir la réalité et la valeur des biens disparus.
Une nouveauté législative importante en 2026
La loi de finances du 19 février 2026 a créé un nouveau dispositif d’assurance des dommages résultant d’émeutes, notamment à travers les articles L. 12-11-1 et suivants du Code des assurances.
Ce dispositif prévoit une couverture des effets des émeutes pour certaines catégories de contrats d’assurance de dommages aux biens.
Cependant, son entrée en vigueur est subordonnée à des conditions légales et réglementaires qui n’étaient pas remplies au 17 octobre 2026.
Cette nouvelle garantie ne doit donc pas être considérée comme automatiquement applicable aux pillages survenus à cette date.
Pour les commerçants sinistrés, l’analyse des garanties effectivement applicables à leur contrat reste essentielle.
Vitrines cassées, marchandises volées, magasins incendiés : quels dommages peuvent être indemnisés ?
Les dommages subis lors d’un pillage peuvent relever de plusieurs garanties d’assurance.
Le tableau suivant présente les principales situations rencontrées.
| Dommage subi | Garantie potentiellement applicable | Point de vigilance |
|---|---|---|
| Vitrine brisée | Bris de glace / émeutes | Franchise et plafond |
| Rideau métallique détruit | Vandalisme / émeutes | Conditions du contrat |
| Marchandises volées | Vol / émeutes | Justification des stocks |
| Mobilier commercial détruit | Dommages aux biens / émeutes | Valeur et vétusté |
| Matériel informatique volé | Vol / émeutes | Inventaire et factures |
| Magasin incendié | Incendie / émeutes | Étendue des dommages |
| Enseigne endommagée | Dommages aux biens | Biens déclarés et assurés |
| Frais de nettoyage | Frais annexes garantis | Plafonds éventuels |
| Fermeture du commerce | Pertes d’exploitation | Garantie souscrite |
| Perte de clientèle | Selon contrat | Préjudice et lien de causalité |
Important : ce tableau présente des possibilités de couverture et non une garantie systématique de remboursement.
Comment sont évaluées les marchandises volées ?
L’évaluation des marchandises constitue souvent l’une des principales difficultés après le pillage d’un magasin.
Le commerçant doit pouvoir démontrer la quantité et la valeur des biens disparus.
Les documents utiles comprennent notamment :
- Les factures d’achat fournisseurs.
- Les inventaires de stock.
- Les données du logiciel de caisse.
- Les documents comptables.
- Les bons de livraison.
- Les photographies des rayonnages.
- Les relevés de mouvements de marchandises.
Lorsque les factures sont également détruites, il peut être nécessaire de reconstituer les stocks à partir des informations comptables et commerciales disponibles.
Le mode de valorisation dépend du contrat : valeur d’achat, coût de remplacement ou autre méthode prévue.
Le prix de vente public des marchandises ne correspond pas nécessairement à leur valeur indemnisable.
Qu’en est-il des équipements professionnels ?
Un magasin peut posséder des équipements coûteux : caisses informatiques, terminaux de paiement, systèmes de vidéosurveillance, vitrines réfrigérées, mobilier spécialisé ou matériel de production.
Leur remplacement peut représenter une part importante du préjudice.
Il convient de distinguer les équipements réparables, les biens définitivement détruits et ceux dont le remplacement est économiquement préférable.
L’évaluation doit tenir compte des conditions du contrat, notamment des éventuelles déductions pour vétusté.
Combien l’assurance peut-elle rembourser après le pillage d’un magasin ?
Le montant des dommages n’est pas toujours égal à l’indemnisation
Le montant réellement versé par l’assureur peut différer du préjudice total estimé.
Plusieurs éléments peuvent réduire l’indemnisation :
- La franchise contractuelle.
- Les plafonds de garantie.
- Les exclusions applicables.
- Les limitations concernant certaines marchandises.
- La vétusté des équipements.
- Une valeur assurée insuffisante.
- L’absence de justificatifs.
- Les conditions particulières de certaines garanties.
Un magasin ayant subi 80 000 € de dommages ne recevra donc pas nécessairement 80 000 € de son assureur.
Attention aux plafonds d’indemnisation des stocks
Certains commerces disposent de stocks particulièrement importants à certaines périodes de l’année.
C’est notamment le cas des magasins d’électronique, de vêtements, de téléphonie ou de produits de luxe.
Un stock déclaré pour une valeur inférieure à sa valeur réelle peut entraîner des difficultés d’indemnisation.
Il convient également de vérifier les plafonds particuliers applicables aux biens de valeur et les éventuelles règles de proportionnalité.
Peut-on contester une indemnisation insuffisante ?
✅ Oui. Un commerçant peut contester l’évaluation des dommages réalisée par l’expert mandaté par son assureur.
Il peut notamment présenter des factures complémentaires, produire des devis contradictoires ou solliciter une expertise indépendante.
Lorsque les montants en jeu sont importants, l’assistance d’un expert d’assuré peut être particulièrement utile pour établir un chiffrage argumenté.
Pertes d’exploitation : comment être indemnisé lorsque son commerce doit fermer ?
Une fermeture de plusieurs semaines peut mettre une entreprise en difficulté
Après un pillage important, certains magasins ne peuvent pas rouvrir immédiatement.
Les travaux de réparation, le remplacement du matériel et la reconstitution des stocks peuvent nécessiter plusieurs jours, voire plusieurs semaines.
Pendant cette période, le commerçant peut continuer à supporter des charges :
- Loyers commerciaux.
- Salaires et charges sociales.
- Remboursements d’emprunts.
- Abonnements professionnels.
- Assurances.
- Autres charges fixes.
La fermeture entraîne également une diminution ou une disparition temporaire du chiffre d’affaires.
Comment fonctionne la garantie pertes d’exploitation ?
La garantie pertes d’exploitation, lorsqu’elle a été souscrite et que ses conditions sont réunies, vise notamment à compenser une perte de marge brute consécutive à un dommage matériel garanti.
Elle peut également couvrir certains frais supplémentaires engagés pour maintenir ou reprendre l’activité.
Attention : la perte de chiffre d’affaires ne correspond pas directement au montant indemnisable.
L’indemnisation dépend notamment de la marge brute assurée, de la période de garantie, des franchises temporelles et des conditions contractuelles.
Exemple de calcul d’une perte d’exploitation
Prenons un commerce réalisant habituellement 120 000 € de chiffre d’affaires mensuel.
À la suite d’un pillage, son chiffre d’affaires tombe à 40 000 € pendant un mois.
La diminution de chiffre d’affaires atteint donc 80 000 €.
Si la marge brute retenue pour l’exemple représente 40 % de cette diminution, la perte de marge brute théorique s’élève à :
80 000 € × 40 % = 32 000 €.
Ce montant reste indicatif.
Le calcul réel devra notamment tenir compte des économies de charges, des frais supplémentaires, des franchises et des stipulations contractuelles.
Et si le commerce ferme sans avoir subi de dommages matériels ?
La situation est plus complexe.
Une fermeture imposée par des troubles à proximité, sans dommage matériel directement subi par le commerce, n’ouvre pas nécessairement droit à la garantie classique des pertes d’exploitation.
Certaines extensions contractuelles peuvent toutefois prévoir des situations particulières.
Il est donc indispensable d’examiner les conditions générales et particulières de l’assurance.
Quelles démarches effectuer après les pillages du 17 octobre 2026 ?
Les premières heures suivant le sinistre sont déterminantes.
1. Sécuriser immédiatement le commerce
La priorité doit être donnée à la sécurité des personnes.
Il convient de ne pas pénétrer dans un bâtiment présentant un risque d’effondrement, d’incendie ou d’électrocution.
Les mesures conservatoires nécessaires peuvent ensuite être organisées : fermeture provisoire, protection des ouvertures et sécurisation des équipements.
Conservez les justificatifs des dépenses engagées.
2. Photographier tous les dommages
Avant de nettoyer ou de déplacer les marchandises, prenez des photographies et des vidéos détaillées.
Documentez notamment les vitrines, les accès, les rayonnages, les équipements et les zones de stockage.
Conservez également les images de vidéosurveillance lorsqu’elles existent.
3. Déposer plainte
Le dépôt de plainte constitue une démarche importante pour établir les circonstances des vols et des dégradations.
Le récépissé doit être conservé et transmis à l’assureur selon ses demandes.
4. Déclarer rapidement le sinistre à l’assurance
N’attendez pas d’avoir terminé l’inventaire pour déclarer le sinistre.
Les délais contractuels doivent être vérifiés immédiatement.
En application du Code des assurances, les délais de déclaration prévus au contrat ne peuvent, en principe, être inférieurs à cinq jours ouvrés pour un sinistre ordinaire et à deux jours ouvrés en cas de vol.
Pour les pillages du samedi 17 octobre 2026, la présence de vols impose une vigilance particulière : une déclaration dès le lundi 19 octobre est fortement recommandée.
Le délai applicable dépend de la nature du sinistre, de la date de connaissance des faits et des stipulations contractuelles.
5. Réaliser un inventaire détaillé
Préparez un tableau recensant les biens volés, détruits ou endommagés.
Pour chaque élément, indiquez si possible :
- La désignation du bien.
- Sa quantité.
- Sa date d’acquisition.
- Sa valeur d’achat.
- Son état avant le sinistre.
- Le justificatif disponible.
- Le coût estimé de réparation ou de remplacement.
6. Demander des devis de remise en état
Sollicitez des devis détaillés auprès des entreprises concernées : vitriers, électriciens, serruriers, menuisiers ou fournisseurs de matériel professionnel.
Ces documents permettront de justifier les montants réclamés.
7. Préparer l’évaluation des pertes d’exploitation
Si votre activité est interrompue, rassemblez les documents comptables nécessaires :
- Chiffres d’affaires des exercices précédents.
- Comptes annuels.
- Déclarations de TVA.
- Données de caisse.
- Charges fixes.
- Prévisions d’activité documentées.
- Justificatifs des frais supplémentaires.
Ces éléments seront essentiels pour calculer une éventuelle perte d’exploitation.
8. Demander un acompte si la trésorerie est fragilisée
Lorsque les dommages sont importants, il peut être utile de solliciter rapidement un acompte auprès de l’assureur.
Son versement dépend des garanties, de l’état d’avancement du dossier et des sommes reconnues comme dues.
Un acompte peut faciliter les premières réparations et limiter les difficultés de trésorerie.
Exemple concret : un magasin pillé avec 80 000 € de préjudices
Prenons l’exemple fictif d’un commerce de prêt-à-porter victime d’un pillage lors des violences du 17 octobre 2026.
Les vitrines ont été détruites, une partie importante des marchandises a été volée et plusieurs équipements professionnels ont été endommagés.
Le magasin doit également fermer temporairement.
Évaluation initiale des dommages
| Poste de préjudice | Montant estimé |
|---|---|
| Remplacement des vitrines et de la devanture | 12 000 € |
| Marchandises volées ou détruites | 35 000 € |
| Mobilier et équipements professionnels | 18 000 € |
| Nettoyage et remise en état | 5 000 € |
| Pertes d’exploitation estimées | 10 000 € |
| Préjudice total estimé | 80 000 € |
Cette évaluation constitue une estimation initiale et non une indemnité acquise.
Pourquoi le commerçant pourrait-il recevoir moins de 80 000 € ?
L’assureur pourrait notamment appliquer une franchise, une déduction pour vétusté ou un plafond de garantie.
Certains postes pourraient également être discutés en raison d’un manque de justificatifs ou de conditions contractuelles particulières.
Les pertes d’exploitation pourraient ne pas être prises en charge si la garantie correspondante n’a pas été souscrite.
L’intérêt d’une évaluation contradictoire
Dans un dossier de cette importance, il peut être utile de faire examiner les conclusions de l’expert de l’assureur par un professionnel indépendant.
L’objectif n’est pas de réclamer des sommes injustifiées, mais de faire reconnaître l’ensemble des dommages réellement subis et d’obtenir une indemnisation juste, complète et conforme aux garanties prévues par le contrat d’assurance.
En effet, certains postes de préjudice peuvent être oubliés, sous-évalués ou insuffisamment documentés lors de la première expertise. Il peut notamment s’agir de marchandises volées, d’équipements professionnels endommagés, de frais de remise en état ou de pertes d’exploitation.
L’intervention d’un expert d’assuré indépendant permet notamment de :
- ✅ Vérifier que tous les dommages matériels ont été correctement recensés et évalués.
- ✅ Contrôler les méthodes de calcul et les éventuelles déductions pour vétusté.
- ✅ Examiner les franchises, les plafonds et les garanties applicables.
- ✅ Présenter des justificatifs complémentaires pour défendre les montants réclamés.
- ✅ Organiser une expertise contradictoire avec l’expert mandaté par la compagnie d’assurance.
Dans notre exemple d’un commerce ayant subi 80 000 € de préjudices estimés, une différence d’évaluation de 15 % représenterait 12 000 €. Cet écart purement illustratif montre l’importance d’un chiffrage rigoureux, sans préjuger du montant finalement indemnisable.
Une expertise contradictoire permet ainsi au commerçant de défendre son dossier sur la base d’éléments techniques, comptables et contractuels documentés.
Faire appel à un expert d’assuré ne garantit pas une indemnisation supérieure, mais permet de disposer d’une évaluation indépendante et de défendre ses intérêts face à la compagnie d’assurance.
Pourquoi faire appel à un expert d’assuré après des émeutes et des pillages ?
Lorsqu’un magasin est victime de pillages, de vols de marchandises ou de dégradations importantes, l’indemnisation proposée par la compagnie d’assurance ne reflète pas toujours l’intégralité des préjudices subis par le commerçant.
L’expert mandaté par l’assureur intervient pour évaluer les dommages dans le cadre de sa mission. Le commerçant peut également mandater un expert d’assuré indépendant, chargé de défendre ses propres intérêts lors des opérations d’expertise et de la négociation de l’indemnisation.
Lorsqu’un commerce est victime d’un pillage, les désaccords avec l’assurance peuvent notamment concerner la valeur des marchandises volées, les équipements détruits ou les conditions d’indemnisation.
Une contre-expertise après un vol ou cambriolage peut permettre de faire réexaminer les dommages et de défendre une évaluation documentée des préjudices.
Quels sont les avantages de faire intervenir un expert d’assuré ?
L’expert d’assuré peut notamment :
- ✅ Identifier et chiffrer l’ensemble des dommages : vitrines détruites, équipements endommagés, mobilier commercial et marchandises volées.
- ✅ Vérifier les garanties du contrat d’assurance : émeutes, vandalisme, vol, incendie et pertes d’exploitation.
- ✅ Évaluer les pertes d’exploitation lorsque le magasin doit fermer temporairement et que cette garantie est applicable.
- ✅ Préparer un dossier d’indemnisation complet, accompagné des factures, inventaires, devis et justificatifs nécessaires.
- ✅ Assister le commerçant lors de l’expertise contradictoire et défendre une évaluation argumentée des dommages.
- ✅ Contester une proposition d’indemnisation insuffisante, lorsque les éléments du dossier justifient une réévaluation.
Combien coûte un expert d’assuré après le pillage d’un commerce ?
Les honoraires d’un expert d’assuré dépendent notamment du montant des dommages, de la complexité du dossier et des prestations nécessaires.
Ils peuvent être établis au forfait ou selon un pourcentage convenu contractuellement.
Certains contrats d’assurance professionnelle comportent une garantie « honoraires d’expert » permettant de prendre en charge tout ou partie de ces frais, dans les limites prévues au contrat.
🟢 Votre magasin a été pillé, vandalisé ou incendié lors des émeutes du 17 octobre 2026 ?
Un expert d’assuré indépendant peut vous accompagner pour défendre vos intérêts, évaluer vos pertes et préparer votre demande d’indemnisation.
👉 Découvrez nos tarifs d’expert d’assuré et de contre-expertise et les modalités d’accompagnement de votre dossier.
Ne vous engagez pas sur une proposition d’indemnisation définitive sans avoir vérifié que l’ensemble de vos dommages et des garanties applicables ont été correctement pris en compte.
FAQ – Émeutes et pillages du 17 octobre 2026 : assurance et indemnisation des commerçants
1. Les assurances remboursent-elles les magasins pillés pendant les émeutes ?
Oui, un commerçant peut être indemnisé après le pillage de son magasin, à condition que les dommages soient couverts par les garanties applicables à son contrat d’assurance.
Les garanties susceptibles d’intervenir comprennent notamment les émeutes et mouvements populaires, le vol, le vandalisme, le bris de glace et l’incendie.
L’indemnisation dépend des circonstances du sinistre, des exclusions, des plafonds, des franchises et des justificatifs fournis.
2. L’assurance multirisque professionnelle couvre-t-elle automatiquement les émeutes ?
Non. Une assurance multirisque professionnelle ne garantit pas nécessairement tous les dommages provoqués par des émeutes.
Il convient de vérifier les conditions générales et particulières du contrat, notamment les garanties relatives aux émeutes et mouvements populaires.
Les dispositions légales impératives applicables à la date du sinistre doivent également être prises en compte.
3. Les marchandises volées pendant un pillage sont-elles remboursées ?
Les marchandises volées peuvent être indemnisées lorsque les garanties applicables couvrent les circonstances du pillage.
Le commerçant doit pouvoir justifier l’existence, la quantité et la valeur des biens disparus.
Les factures fournisseurs, inventaires, données de caisse et documents comptables constituent des éléments essentiels.
Attention : le prix de vente des marchandises ne correspond pas nécessairement à leur valeur indemnisable.
4. Une vitrine brisée pendant une émeute est-elle prise en charge ?
Une vitrine détruite lors de violences urbaines peut être couverte par la garantie bris de glace ou par une garantie relative aux émeutes et mouvements populaires.
Le remboursement dépend notamment des conditions contractuelles, des franchises et des plafonds applicables.
Il est recommandé de photographier les dommages avant toute intervention et de conserver la facture du remplacement.
5. L’assurance rembourse-t-elle les rideaux métalliques et les portes forcées ?
Les rideaux métalliques arrachés, portes forcées et dispositifs de fermeture endommagés peuvent être pris en charge au titre des garanties dommages aux biens, vandalisme ou émeutes.
Il convient de vérifier que ces installations figurent parmi les biens assurés et que les circonstances du sinistre entrent dans le champ des garanties applicables.
6. Un commerce incendié pendant des émeutes peut-il être indemnisé ?
Oui, les dommages causés par un incendie peuvent être indemnisés lorsque les conditions de garantie sont réunies.
L’assurance peut notamment couvrir les locaux, les équipements professionnels, les aménagements et les marchandises assurées.
Le montant dépend des capitaux garantis, des exclusions, des franchises et des modalités d’évaluation des biens.
7. Quel est le délai pour déclarer un pillage à son assurance ?
Le délai dépend de la nature du sinistre et des conditions du contrat.
En principe, l’article L.113-2 du Code des assurances prévoit un délai contractuel minimal de cinq jours ouvrés pour un sinistre ordinaire, ramené à deux jours ouvrés en cas de vol.
Après les événements du samedi 17 octobre 2026, il est recommandé de déclarer le sinistre dès le lundi 19 octobre, sans attendre la réalisation complète de l’inventaire.
Le point de départ du délai dépend notamment de la date à laquelle l’assuré a eu connaissance du sinistre.
8. Faut-il déposer plainte après le pillage d’un magasin ?
Le dépôt de plainte est fortement recommandé après un pillage, un vol ou des dégradations volontaires.
Il permet de formaliser les faits et de disposer d’un document utile pour le dossier d’assurance.
L’assureur peut demander une copie du dépôt de plainte ou du récépissé.
Il est conseillé de conserver également les photographies, vidéos et témoignages disponibles.
9. Comment prouver les marchandises volées sans disposer de toutes les factures ?
L’absence de certaines factures ne signifie pas nécessairement que toute indemnisation est impossible.
Le commerçant peut tenter de reconstituer son stock à partir des documents comptables, des inventaires antérieurs, des bons de livraison et des données de son logiciel de caisse.
Les factures fournisseurs peuvent également être redemandées lorsque les documents originaux ont été détruits.
L’objectif est de produire un dossier suffisamment documenté pour établir la réalité et la valeur des pertes.
10. L’assurance rembourse-t-elle les pertes d’exploitation après un pillage ?
Oui, une indemnisation des pertes d’exploitation est possible lorsqu’une garantie applicable a été souscrite et que ses conditions sont réunies.
Elle peut notamment couvrir une perte de marge brute liée à l’interruption de l’activité après un dommage matériel garanti.
Le contrat peut prévoir une franchise temporelle, une durée maximale d’indemnisation et des plafonds.
La perte de chiffre d’affaires ne correspond pas automatiquement au montant indemnisable.
11. Peut-on être indemnisé si le magasin ferme sans avoir été endommagé ?
Une fermeture préventive ou imposée par des troubles à proximité n’est pas nécessairement couverte par la garantie classique des pertes d’exploitation.
Certains contrats peuvent toutefois prévoir des extensions particulières, notamment en cas d’impossibilité d’accès aux locaux.
Il est donc nécessaire d’examiner précisément les garanties souscrites et leurs conditions d’application.
12. L’assurance rembourse-t-elle les frais de nettoyage après des émeutes ?
Les frais de nettoyage, d’enlèvement des débris et de remise en état peuvent être indemnisés lorsqu’ils relèvent des garanties applicables.
Le contrat peut prévoir des plafonds spécifiques pour ces dépenses.
Il est recommandé de conserver les devis, factures et photographies justifiant les interventions réalisées.
13. L’assurance peut-elle appliquer une franchise après un pillage ?
Oui. Une franchise peut rester à la charge du commerçant, selon les conditions du contrat et les dispositions légales applicables.
Son montant peut être fixe ou calculé selon les modalités prévues dans la police d’assurance.
Il est important de vérifier la franchise correspondant à la garantie effectivement mobilisée.
14. L’assureur peut-il refuser d’indemniser un commerce pillé ?
Un assureur peut refuser une indemnisation lorsqu’il estime que les conditions de garantie ne sont pas réunies.
Le refus doit toutefois être apprécié au regard du contrat, des circonstances du sinistre et des dispositions légales applicables.
Le commerçant peut demander une explication écrite et détaillée des motifs du refus.
Un refus d’indemnisation peut être contesté lorsqu’il apparaît juridiquement ou techniquement injustifié.
15. Peut-on contester le montant proposé par l’expert de l’assurance ?
✅ Oui. Le commerçant peut contester l’évaluation des dommages réalisée par l’expert mandaté par sa compagnie d’assurance.
Il peut présenter des factures complémentaires, des devis de réparation, des inventaires ou d’autres justificatifs.
Il peut également mandater un expert d’assuré indépendant afin de faire réaliser une évaluation contradictoire.
Cette démarche permet de défendre un chiffrage argumenté des préjudices.
16. Quelle différence entre l’expert de l’assurance et l’expert d’assuré ?
L’expert de l’assurance est mandaté par la compagnie d’assurance pour évaluer les dommages et établir ses conclusions dans le cadre de sa mission.
L’expert d’assuré est mandaté par le commerçant sinistré pour défendre ses intérêts.
Il peut notamment analyser les dommages, examiner les garanties, préparer le dossier d’indemnisation et assister son client lors des opérations d’expertise contradictoire.
17. Pourquoi faire appel à un expert d’assuré après le pillage d’un commerce ?
Le recours à un expert d’assuré peut être particulièrement utile lorsque les dommages sont importants, que les stocks sont difficiles à évaluer ou que le commerce subit une interruption prolongée de son activité.
L’expert d’assuré peut aider à identifier les différents postes de préjudice, réunir les justificatifs et défendre une évaluation documentée.
Son intervention ne garantit pas une indemnisation supérieure, mais permet au commerçant de bénéficier d’un accompagnement indépendant.
18. Combien coûte un expert d’assuré pour un magasin pillé ?
Les honoraires d’un expert d’assuré dépendent notamment du montant du sinistre, de la complexité du dossier, des déplacements et des prestations demandées.
Ils peuvent être établis au forfait ou selon un pourcentage convenu contractuellement.
Certains contrats d’assurance professionnelle comportent une garantie « honoraires d’expert » susceptible de prendre en charge tout ou partie de ces frais.
🟢 Pour connaître les modalités d’intervention, consultez nos tarifs d’expert d’assuré et de contre-expertise.
19. Les honoraires d’un expert d’assuré sont-ils remboursés par l’assurance ?
Certains contrats multirisques professionnels prévoient une garantie « honoraires d’expert ».
Lorsqu’elle est applicable, cette garantie peut permettre de prendre en charge une partie ou la totalité des honoraires de l’expert mandaté par l’assuré, dans la limite des plafonds contractuels.
Cette prise en charge n’est toutefois pas automatique.
Il convient de vérifier les conditions générales et particulières du contrat avant d’engager des frais.
20. Peut-on demander une avance à son assurance après un pillage ?
Oui, un commerçant peut solliciter un acompte sur indemnisation lorsque les dommages sont importants.
Cette demande peut notamment être utile pour financer les premières réparations, sécuriser le magasin ou reconstituer une partie du stock.
Le versement dépend de l’avancement du dossier, des garanties applicables et des montants reconnus par l’assureur.
Il est recommandé de formaliser la demande par écrit.
21. Que faire si l’indemnisation proposée ne permet pas de rouvrir le magasin ?
Lorsque la proposition d’indemnisation paraît insuffisante, le commerçant doit examiner les postes de dommages retenus, les éventuelles déductions et les garanties mobilisées.
Il peut demander des explications à son assureur et produire des justificatifs complémentaires.
Une expertise contradictoire peut également être envisagée pour discuter les évaluations contestées.
En cas de désaccord persistant, d’autres recours peuvent être étudiés selon les circonstances.
22. Comment obtenir une assistance après les pillages du 17 octobre 2026 ?
Les commerçants victimes de pillages, de vols ou de dégradations peuvent solliciter un expert d’assuré indépendant afin d’obtenir un accompagnement dans la constitution et la défense de leur dossier d’indemnisation.
Il est recommandé de réunir le contrat d’assurance, les photographies des dommages, le dépôt de plainte, les inventaires et les premiers devis de réparation.
🟢 Votre commerce a été pillé ou vandalisé ? Un expert d’assuré peut vous accompagner pour évaluer les dommages et défendre vos intérêts auprès de votre compagnie d’assurance.
Découvrez nos tarifs d’expert d’assuré et les possibilités d’accompagnement de votre dossier.